激動の時代において、不変の価値とは何か。
最前線で舵を取るリーダーが、その胸中を明かす。
最前線で舵を取るリーダーが、その胸中を明かす。
丸紅の金属部門は資源投資などを通じて収益を伸ばす。鉄鉱石、原料炭、銅、アルミとバランスの取れた事業収益構造を背景に、市況変動の影響はあるものの、1000億円から2000億円の利益を過去5年間継続している。足元では2027年度を最終年度とした3カ年中期経営戦略で掲げた毎年1割の増益シナリオが進展。資源投資で先行して実現する銅の拡張が収益貢献する27年度以降、増益は本格化する。川中・川下領域での戦略プラットフォーム型事業も含めたビジネス強化や電池材の事業化など中長期の取り組みを継続する。
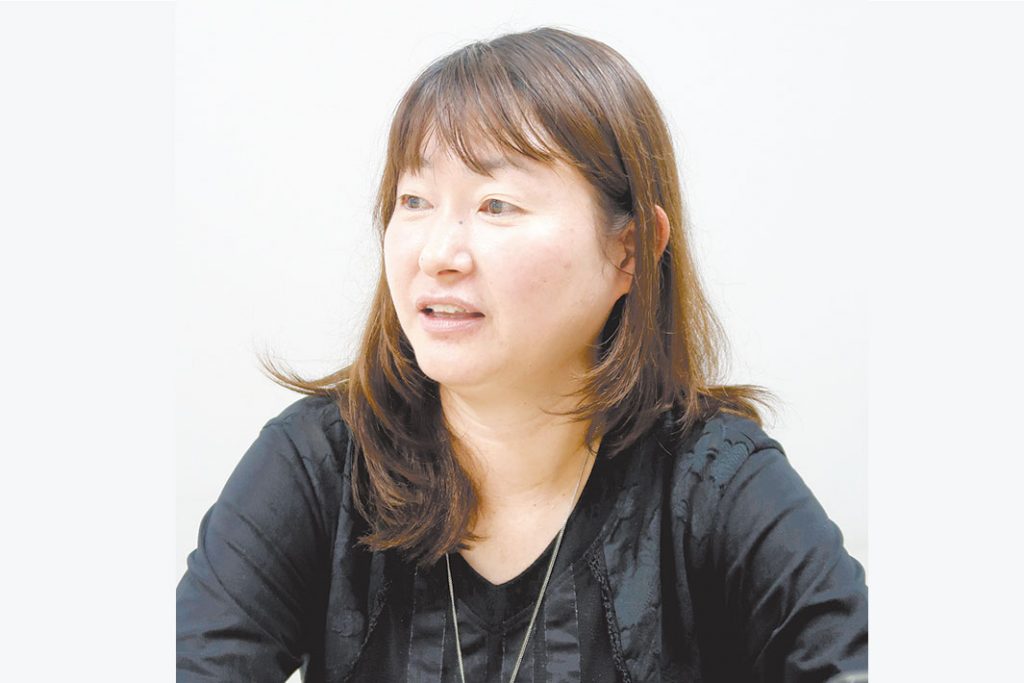
田口誠二部門長によると、チリのセンチネラ銅鉱山の拡張工事は来年2月に機械的完工の見通し。丸紅の持ち分銅生産は3割増える。25年度は銅価トン1万ドル強でセンチネラ以外の権益分を含めて持ち分利益578億円を上げており、銅価、コスト次第で増産分が収益増につながる見通し。
原料炭は昨年6月に豪ジェリンバグループの権益を買い増した。26年度は通年で収益増に寄与する。原料炭の年産能力ベースでの持ち分権益数量は約10%、年60万トン程度増加し、相場がトン200ドルの場合で売り上げが年間200億円程度増加、コスト、マージン次第で増益につながる。
田口氏によると、将来にわたって高炉法がなくなるとは想定しておらず、高炉に不可欠な原料炭事業は丸紅として維持強化する方針。レイクバーモント炭鉱の坑内掘り事業化による既存事業の操業維持に加え、案件次第で新たな権益確保も機会を狙う。
鉄鉱石は豪ロイヒル鉄鉱山の拡張構想に想定より時間がかかっている。当局の許認可など拡張投資のハードルが上がっているという。高品位鉱石を生かすためパートナーとともにじっくりと成長機会を探る。
豪州で直接還元鉄の事業化は引き続きパートナーと検討中という。コストを引き下げる設計変更のほか、関係当局と支援策の折衝も並行して進める。需要環境なども見極めながら引き続き実現を目指す。
金属関連事業は各分野の市況などが順調だった22年度は1994億円の最高益を上げた。足元の中期計画で24年度の1235億円をスタート台に毎年1割の利益成長を掲げ、25年度は9%増益を実現、26年度計画は14%増益としている。
田口誠二部門長によると、チリのセンチネラ銅鉱山の拡張工事は来年2月に機械的完工の見通し。丸紅の持ち分銅生産は3割増える。25年度は銅価トン1万ドル強でセンチネラ以外の権益分を含めて持ち分利益578億円を上げており、銅価、コスト次第で増産分が収益増につながる見通し。
原料炭は昨年6月に豪ジェリンバグループの権益を買い増した。26年度は通年で収益増に寄与する。原料炭の年産能力ベースでの持ち分権益数量は約10%、年60万トン程度増加し、相場がトン200ドルの場合で売り上げが年間200億円程度増加、コスト、マージン次第で増益につながる。
田口氏によると、将来にわたって高炉法がなくなるとは想定しておらず、高炉に不可欠な原料炭事業は丸紅として維持強化する方針。レイクバーモント炭鉱の坑内掘り事業化による既存事業の操業維持に加え、案件次第で新たな権益確保も機会を狙う。
鉄鉱石は豪ロイヒル鉄鉱山の拡張構想に想定より時間がかかっている。当局の許認可など拡張投資のハードルが上がっているという。高品位鉱石を生かすためパートナーとともにじっくりと成長機会を探る。
豪州で直接還元鉄の事業化は引き続きパートナーと検討中という。コストを引き下げる設計変更のほか、関係当局と支援策の折衝も並行して進める。需要環境なども見極めながら引き続き実現を目指す。
金属関連事業は各分野の市況などが順調だった22年度は1994億円の最高益を上げた。足元の中期計画で24年度の1235億円をスタート台に毎年1割の利益成長を掲げ、25年度は9%増益を実現、26年度計画は14%増益としている。