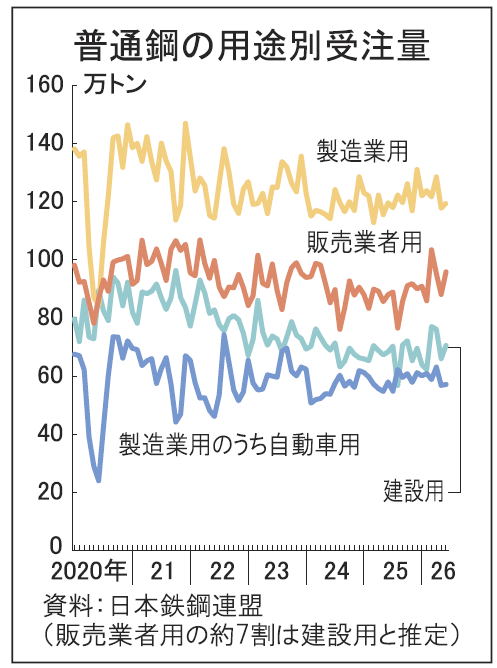
日本鉄鋼連盟によると、普通鋼鋼材の国内向け受注量は4―6月期に857万2000トンと前年同期比4・0%増加した。製造業用の受注は365万6000トンと2・3%増え、とりわけ中国向けなど輸出市場の減少で長く低迷していた産機用が、4―6月に2・4%増の29万7000トンと反転している。
工作機械受注は半導体やデータセンター向けが堅調で7月に前年同月の1・5倍。日本工作機械工業会は26年の受注額の見通しを年初の1兆7000億円から6月に過去最高となる2兆円に上方修正しており、産機用の鋼材受注は増加が続く公算が大きい。
製造業用の5割近くを占める自動車用の受注は4―6月に177万トンと5・1%増えた。国内の新車販売は堅調。輸出は北米や欧州向けが増え、減少していた中近東向けが7月に増加に転じた。受注量は徐々に戻り、24―25年から増え、23年の同期をわずかに上回っている。
船舶用は、人手不足から建造ピッチが上がらず、手持ち工事も多いため、受注は0・3%増の71万5000トンと低位安定。電機用は28万7000トンと8・9%減少した。
建設用の受注は212万5000トンと4・0%増え、うち建築は128万4000トンと8・0%増加した。約7割が建設用と推定される販売業者用は279万トンと6・2%増加。首都圏の大型再開発は資材高・予算の見直しなどで計画の後ろ倒しが続いているが、中小物件は大幅に減った前年からの反動で増えているようで、6年ぶりに増加傾向に転じているが、コロナ禍前に比べ2割少ない状態に変わりはない。土木用は予算の水準は高いが人手不足・資材高が影響し、39万4000トンと6・3%減少した。
輸出向けの受注は501万1000トンと5・0%減少した。中国による月1000万トン規模の鋼材輸出が国際需給を緩め、特にアジア市況を長く低迷させている。中国の自動車・部品メーカーのアジア進出が日系企業のシェアを脅かし、日本の鋼材輸出に響く。長期化する中東情勢も影響し、受注は低位で推移する見込み。
25年度の国内向けの普通鋼鋼材受注は3337万8300トンと前年比1・0%増え、4年ぶりに増加したが、コロナ禍に直面した20年度(3612万トン)を4年連続で下回った。26年度も内需は上向いているものの、為替の円安傾向による物価高、金利上昇による設備投資・住宅需要への影響が懸念され、地政学リスクもあって輸出環境は悪化。26年度の高炉3社合計の単独粗鋼生産予想は合計6250万トンと前年比2・4%増えるが、20年度(6157万トン)を若干上回る程度の低水準を余儀なくされている。